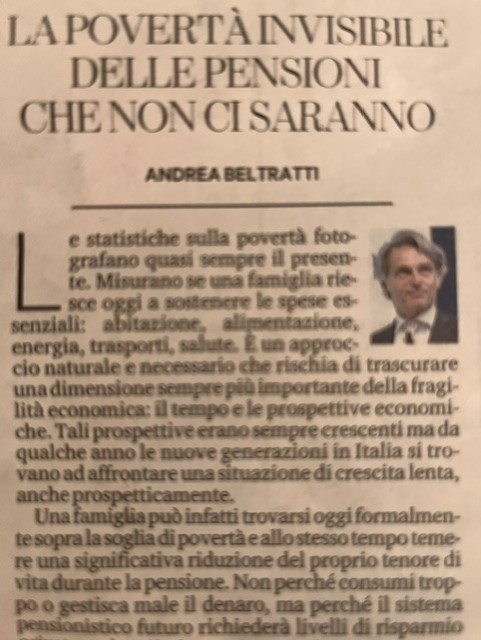
In questo articolo sul quotidiano La Stampa ho discusso la povertà di domani
La povertà non riguarda solo il presente. Senza adeguato risparmio e previdenza, molte persone rischiano di trovarsi in difficoltà economica negli anni della pensione. Questa sezione approfondisce il concetto di povertà intertemporale e le possibili soluzioni.
Che cos’è la povertà intertemporale?
Quando si parla di povertà si pensa normalmente alla situazione economica attuale. Si osserva il reddito disponibile, il patrimonio e la capacità di sostenere le spese della vita quotidiana.
Questa prospettiva è importante, ma rischia di essere incompleta.
Una persona può infatti non essere povera oggi e trovarsi comunque in una situazione di vulnerabilità economica nel futuro. Questo può accadere quando il reddito corrente non consente di accumulare il risparmio necessario per mantenere un tenore di vita adeguato durante il pensionamento.
La povertà intertemporale nasce proprio da questa idea: valutare il benessere economico non solo oggi, ma lungo l’intero arco della vita.
Perché è un tema sempre più importante?
In molti paesi, compresa l’Italia, i sistemi pensionistici stanno evolvendo verso meccanismi che collegano maggiormente la pensione ai contributi effettivamente versati nel corso della vita lavorativa.
Allo stesso tempo aumentano l’aspettativa di vita, la flessibilità delle carriere e l’incertezza economica.
Di conseguenza, per molte persone il reddito pensionistico futuro potrebbe risultare significativamente inferiore rispetto al reddito percepito durante la vita lavorativa.
La differenza tra questi due valori rappresenta il cosiddetto gap pensionistico.
Come si misura la povertà intertemporale?
L’idea di base è semplice. Si confrontano:
- il reddito pensionistico atteso;
- il reddito considerato necessario per mantenere un tenore di vita adeguato durante la pensione.
Se esiste una differenza significativa tra questi due valori, è necessario accumulare risparmio durante la vita lavorativa per colmarla. Il rischio di povertà intertemporale aumenta quando il risparmio accumulato è insufficiente rispetto a quello necessario.
Un nuovo modo di guardare alla vulnerabilità economica
Le misure tradizionali di povertà osservano una fotografia del presente.
La povertà intertemporale prova invece a guardare un film, considerando come reddito, risparmio, pensione e longevità interagiscano nel corso del tempo.
Questa prospettiva può aiutare individui, famiglie e decisori pubblici a comprendere meglio i rischi economici che si accumulano lentamente e che spesso diventano evidenti solo molti anni dopo.
Un esempio
Immaginiamo una persona di 30 anni con un reddito netto di circa 23.000 euro all’anno, pari a circa 1.900 euro al mese.
Secondo le misure tradizionali questa persona non sarebbe considerata povera. Il suo reddito è infatti superiore sia alle soglie di povertà assoluta sia a quelle di povertà relativa.
La prospettiva della povertà intertemporale introduce però una domanda aggiuntiva:
il reddito disponibile oggi è sufficiente non solo per vivere nel presente, ma anche per mantenere un tenore di vita adeguato durante il pensionamento?
Per rispondere a questa domanda occorre stimare:
- il reddito pensionistico futuro;
- il reddito desiderato durante la pensione;
- il capitale necessario per colmare l’eventuale differenza;
- il risparmio da accumulare durante la vita lavorativa.
Applicando questa metodologia a un lavoratore trentenne con caratteristiche medie, emerge che potrebbe essere necessario accantonare circa 2.300 euro all’anno, pari a circa 190 euro al mese, per mantenere in pensione un tenore di vita ragionevolmente coerente con quello della vita lavorativa.
In questo caso il reddito effettivamente disponibile per il consumo corrente non sarebbe pari a 23.000 euro all’anno ma a 23.000 − 2.300 = 20.700 euro all’anno, ovvero circa 1.725 euro al mese.
La differenza può sembrare contenuta, ma diventa molto più rilevante per le persone con redditi più bassi.
Per esempio, una persona con un reddito netto di 1.150 euro al mese potrebbe dover accantonare circa 230 euro al mese per evitare future difficoltà economiche.
Il reddito disponibile per il consumo corrente scenderebbe così a circa 920 euro al mese.
Questa persona potrebbe apparire oggi appena sopra una soglia minima di povertà, ma risultare già vulnerabile dal punto di vista intertemporale.
La povertà intertemporale nasce proprio da questa osservazione: una parte del reddito corrente non può essere considerata interamente disponibile per il consumo se deve essere destinata a preservare il benessere futuro.
In questa prospettiva, il benessere economico non dipende soltanto dal reddito disponibile oggi, ma anche dalla capacità di preservare il proprio benessere economico nel futuro. Per questo motivo la povertà intertemporale considera non solo il consumo corrente, ma anche il risparmio necessario per la sostenibilità di lungo periodo.
Un progetto in evoluzione
Questa sezione rappresenta il primo passo di un progetto più ampio.
L’obiettivo è sviluppare strumenti educativi, casi di studio e indicatori che consentano di misurare e comprendere il rischio di povertà intertemporale nelle diverse fasi della vita.
In futuro il progetto potrà includere simulatori, analisi aggregate e un osservatorio dedicato all’evoluzione della vulnerabilità economica nel tempo.