Questo articolo nasce dai dati recentemente pubblicati dalla FABI sul patrimonio finanziario delle famiglie italiane e propone una riflessione sul ruolo della diversificazione nella gestione della ricchezza.
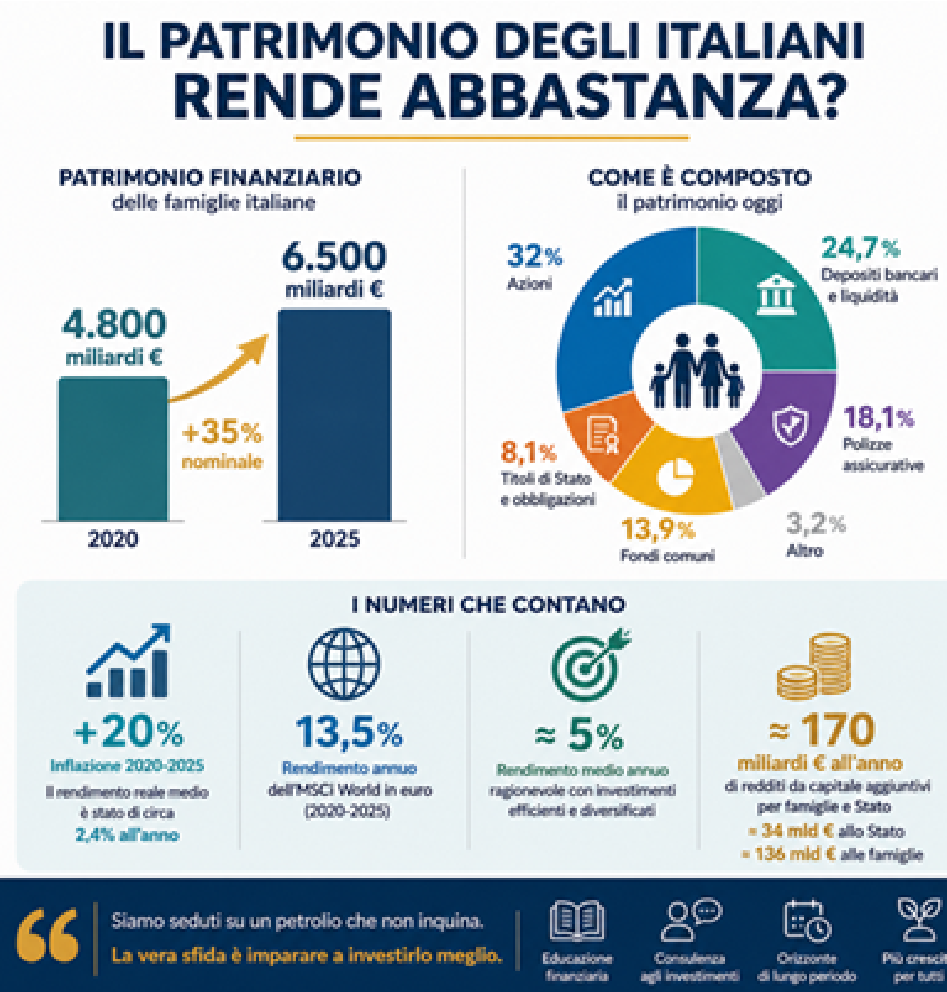
Secondo i dati pubblicati dalla FABI, il patrimonio finanziario delle famiglie italiane è passato da 4.800 a 6.500 miliardi di euro tra il 2020 e il 2025, con una crescita nominale del 35%.
La composizione del patrimonio è la seguente:
- 32,0% azioni
- 24,7% depositi bancari e liquidità
- 18,1% polizze assicurative
- 13,9% fondi comuni
- 8,1% titoli di Stato e obbligazioni
- 3,2% altre attività finanziarie
Si tratta di numeri che testimoniano la solidità della ricchezza privata italiana, una delle più elevate al mondo in rapporto al PIL. Tuttavia, per capire se siamo realmente diventati più ricchi, è necessario andare oltre il dato nominale.
Il rendimento reale è stato molto più contenuto
Tra il 2020 e il 2025 l’inflazione è aumentata di circa il 20%.
Depurando la crescita del patrimonio dall’aumento dei prezzi, il rendimento reale medio annuo risulta pari a circa 2,4%.
Si tratta di un risultato positivo, ma relativamente contenuto se confrontato con l’andamento dei mercati finanziari nello stesso periodo.
Il costo della scarsa diversificazione
Circa un terzo del patrimonio finanziario delle famiglie italiane è investito in azioni.
Le analisi della Banca d’Italia mostrano tuttavia che una quota importante di questa ricchezza è rappresentata da partecipazioni in imprese non quotate oppure da investimenti fortemente concentrati.
Il benchmark naturale di un investimento azionario efficiente è invece un portafoglio globale ampiamente diversificato, capace di ridurre il rischio specifico delle singole imprese senza rinunciare al rendimento atteso.
Nel periodo considerato l’indice MSCI World (in euro) ha registrato un rendimento medio di circa 13,5% annuo.
Questo non significa che tutte le famiglie avrebbero dovuto investire esclusivamente in azioni, né che un simile rendimento sia garantito in futuro. Significa però che la componente azionaria del patrimonio avrebbe potuto essere gestita in modo molto più efficiente attraverso una maggiore diversificazione.
Quanto valore stiamo lasciando sul tavolo?
Supponiamo, come semplice esercizio, che soltanto la componente azionaria del patrimonio fosse stata investita in un portafoglio globale ben diversificato, mantenendo invariati tutti gli altri investimenti.
In questo caso il rendimento medio dell’intero patrimonio avrebbe potuto raggiungere circa il 4,3% annuo, anche ipotizzando rendimento nullo per tutte le altre attività finanziarie.
Si tratta naturalmente di un esercizio semplificato, ma utile per mettere in evidenza il possibile costo economico della scarsa diversificazione.
Se il patrimonio finanziario delle famiglie italiane ottenesse nel lungo periodo un rendimento medio del 5% annuo, coerente con una gestione efficiente e un orizzonte temporale di lungo periodo, ciò significherebbe circa:
- 170 miliardi di euro di redditi da capitale aggiuntivi ogni anno;
- circa 34 miliardi di maggiori entrate fiscali;
- circa 136 miliardi di maggiore ricchezza disponibile per le famiglie.
Una questione di politica economica
Per questo motivo educazione finanziaria, consulenza agli investimenti e incentivi agli investimenti di lungo periodo non sono temi riservati agli specialisti.
Sono temi di politica economica.
L’Italia possiede uno dei più grandi patrimoni privati del mondo. È un capitale straordinario che può contribuire al benessere delle famiglie, alla crescita economica e al finanziamento delle imprese.
Come ogni capitale, però, crea valore soltanto se viene investito in modo efficiente.
Siamo seduti su un enorme giacimento di ricchezza: un petrolio che non inquina. La vera sfida non è accumularne di più, ma imparare a investirlo meglio.
Se questo tema ti interessa, potrebbero piacerti anche questi contenuti
La diversificazione non è l’unico elemento che determina il successo di un investimento. Il tempo, la conoscenza finanziaria e una corretta pianificazione sono altrettanto importanti. Se desiderate approfondire questi temi, potete leggere anche
Pingback: La previdenza complementare: una riforma che guarda al futuro - Il Tempo e il Denaro